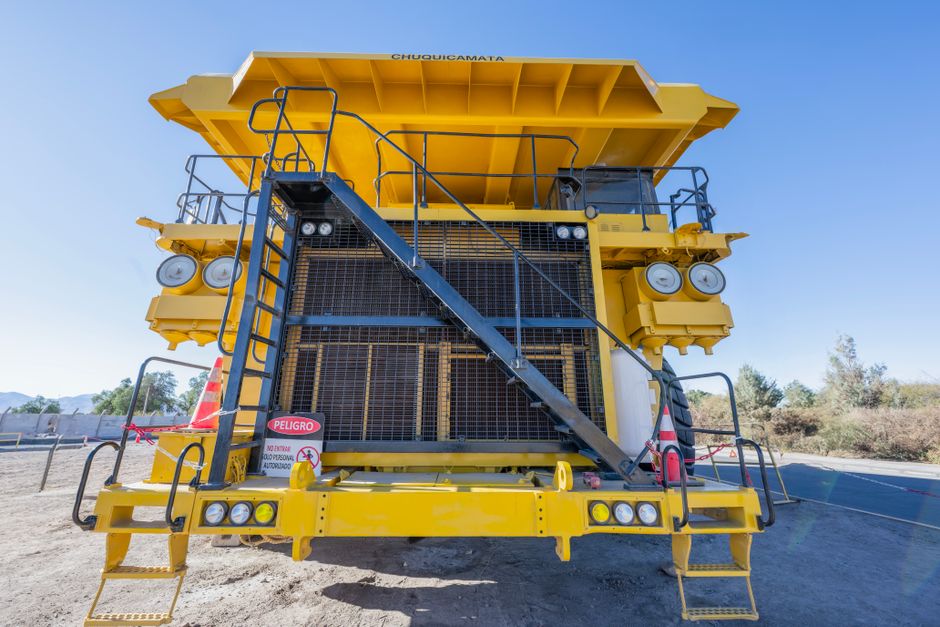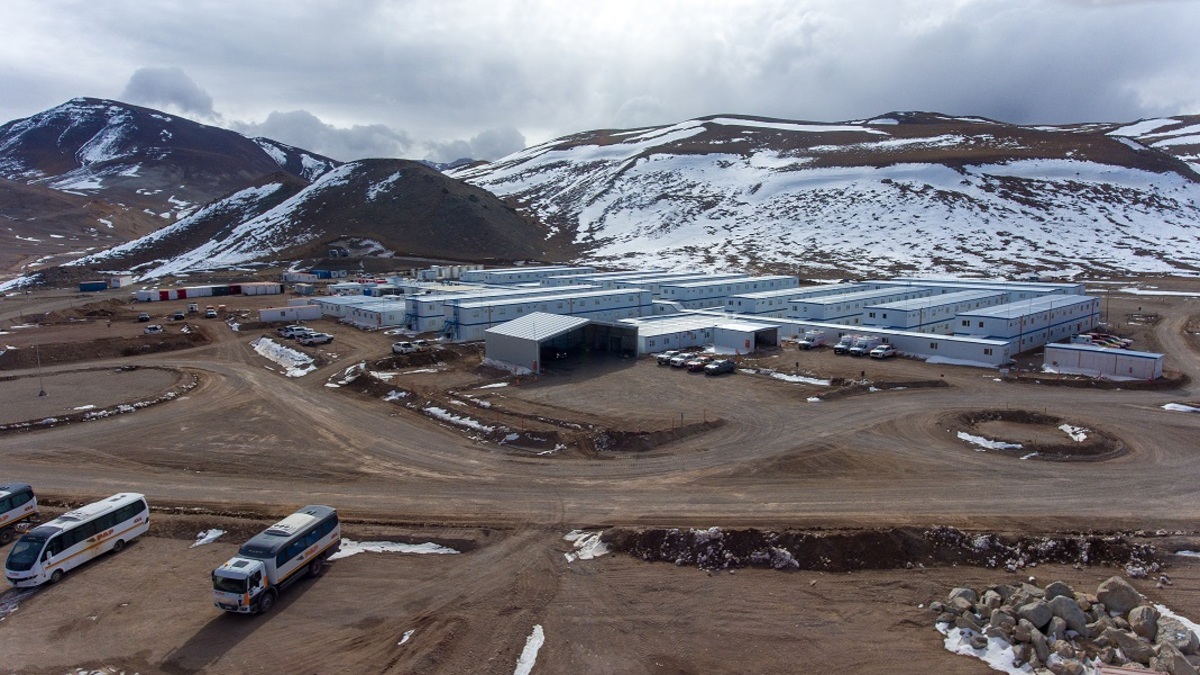
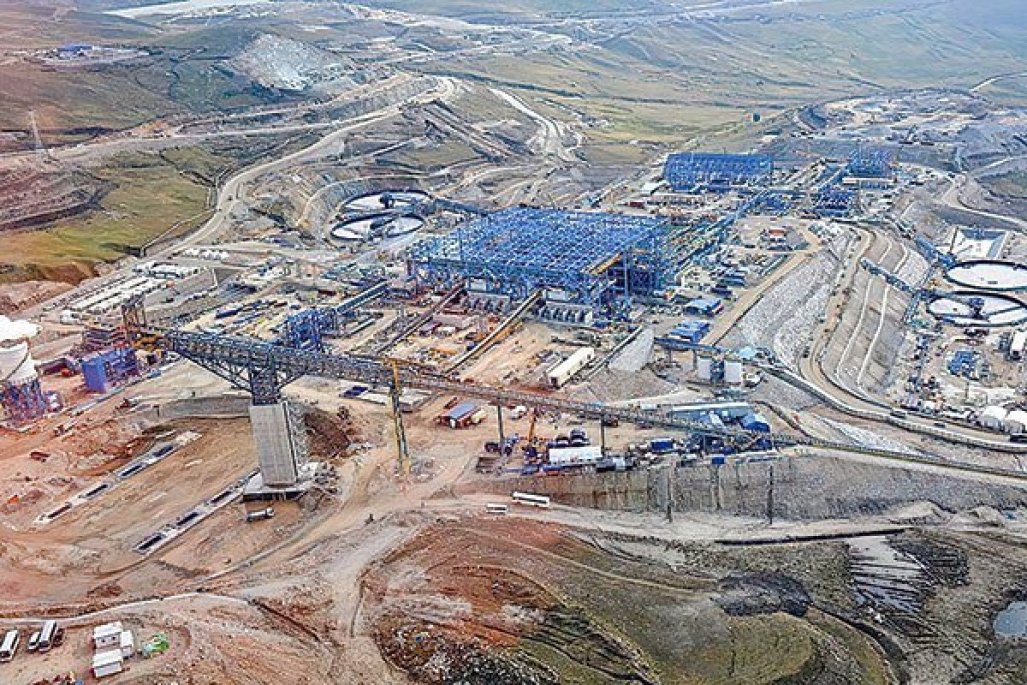
La producción de cobre en Chile enfrenta un escenario de menores expectativas hacia el futuro, situación que ha generado intensos análisis entre economistas y especialistas de la industria minera internacional respecto a si Perú podría constituirse como una alternativa para cubrir dicho vacío en el mercado global. Esta discusión surge en un momento clave para la minería chilena, principal productora mundial del metal rojo, donde diversos factores operativos y geológicos han llevado a recalcular las proyecciones de extracción para los próximos años, impactando directamente en las dinámicas de comercialización y en las economías regionales vinculadas a la actividad extractiva, como ocurre en el norte de nuestro país.
Históricamente, Chile se ha consolidado como el líder indiscutido en la exportación de cobre refinado y concentrado, con yacimientos de gran envergadura distribuidos en el norte grande y chico, incluyendo importantes operaciones en la Región de Atacama y la Provincia del Huasco. Sin embargo, el envejecimiento de los principales mantos mineralíferos, la disminución natural de las leyes del mineral y los complejos desafíos hídricos y energéticos han impuesto restricciones operativas. Estos elementos configuran un panorama donde la estabilidad en los volúmenes de extracción deja de estar garantizada, abriendo la puerta para que otros actores relevantes de la minería sudamericana ganen protagonismo comercial ante la alta demanda mundial impulsada por la transición energética global y la electromovilidad.
Capacidad de respuesta y desafíos estructurales en la minería peruana
Frente a la posibilidad de que Perú asuma un rol más preponderante ante la menor producción de cobre en Chile, los analistas del sector mantienen una postura cautelosa debido a los propios retos que enfrenta la industria peruana. Si bien el vecino país posee enormes reservas geológicas y una cartera de proyectos mineros significativa, la concreción de estas iniciativas suele verse afectada por factores sociales, tramitaciones burocráticas y desafíos logísticos similares a los experimentados en territorio nacional. Los expertos señalan que, aunque la capacidad de producción peruana ha mostrado un crecimiento sostenido, llenar un espacio de la magnitud del que dejaría la industria chilena requiere de inversiones masivas y de un clima de estabilidad institucional sumamente sólido.
Asimismo, las cifras del mercado internacional demuestran que el déficit proyectado en la oferta cuprífera global no puede ser subsanado de manera inmediata por un solo país. La infraestructura portuaria, la capacidad de fundición y refinación, así como el suministro eléctrico limpio son variables críticas que determinan la velocidad con la que cualquier nación puede expandir su parque minero. En este contexto, tanto las grandes compañías transnacionales como las corporaciones estatales evalúan constantemente sus estrategias de inversión en América Latina, sopesando los riesgos regulatorios y los costos operacionales asociados a cada jurisdicción minera.
Proyecciones y el impacto en el mercado global del metal rojo
De cara al mediano y largo plazo, el comportamiento de la oferta y la demanda internacional mantendrá la atención sobre los dos gigantes sudamericanos del cobre. Las proyecciones indican que la transición hacia economías sustentables continuará presionando al alza la necesidad de minerales críticos, lo que garantiza un escenario de precios atractivos, pero también exige un esfuerzo permanente de innovación y eficiencia operativa a los países productores. Para Chile, el desafío radica en optimizar sus procesos mediante la adopción de tecnologías avanzadas, la desalinización de agua para procesos industriales y la minería subterránea profunda, asegurando así la vigencia de su liderazgo frente a la competencia regional.
En conclusión, la eventual contracción en los volúmenes de extracción nacional no representa necesariamente una pérdida de hegemonía, sino más bien un punto de inflexión para replantear la competitividad del sector minero chileno en el concierto internacional. Mientras Perú continúa consolidando su posición como potencia cuprífera, los mercados globales seguirán observando de cerca la capacidad de adaptación de ambas naciones para responder a las exigencias de un mundo que demanda cada vez más metales para su desarrollo tecnológico, marcando el pulso económico de la región sudamericana en las próximas décadas.