La producción industrial chilena registró una contracción de 2,7% en septiembre de 2026 en comparación con igual mes del año anterior, según informó el Instituto Nacional de Estadísticas (INE). El desempeño negativo del Índice de Producción Industrial (IPI) fue impulsado exclusivamente por el sector minero, que restó 3,654 puntos porcentuales a la variación general, en un contexto de volatilidad de precios internacionales y crecientes costos operacionales para la industria extractiva.
El retroceso industrial se produce en un escenario de desafíos estructurales para la economía chilena, donde la minería del cobre ha enfrentado dificultades operacionales y una disminución en las leyes de mineral en varias faenas. Este resultado refuerza la preocupación por la dependencia de la actividad productiva nacional respecto del ciclo minero, especialmente en regiones como Atacama, donde la actividad extractiva representa un pilar fundamental del empleo y la inversión.
Minería metálica: el lastre que explica la caída del IPI
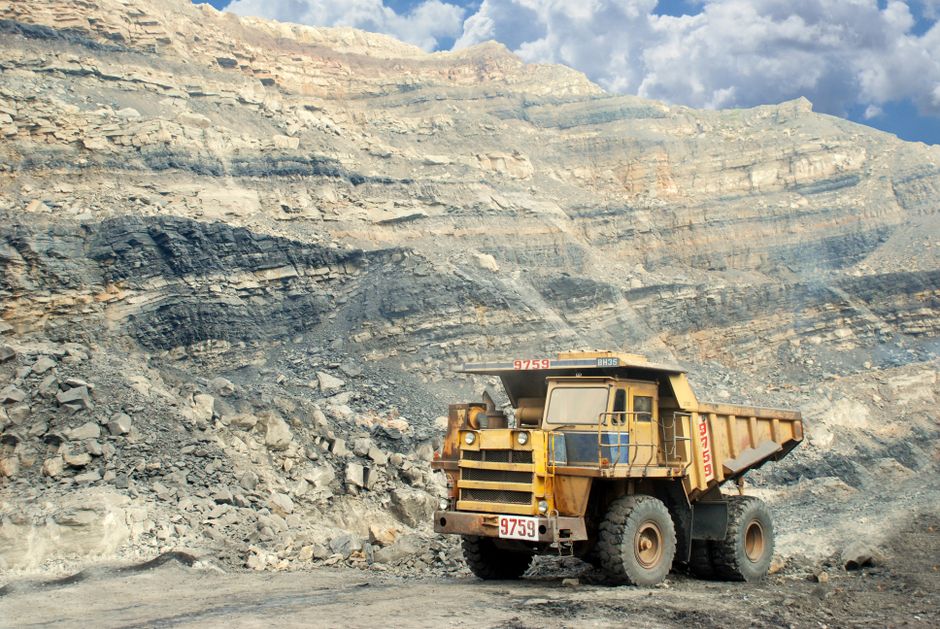
El Índice de Producción Minera (IPMin) descendió 8,7% en doce meses, con la minería metálica retrocediendo 12,0% y restando 10,277 puntos porcentuales a la variación sectorial. El análisis del INE atribuye esta contracción a menores volúmenes de extracción y procesamiento de cobre, afectados por la suspensión temporal de una operación relevante y por la reducción de leyes de mineral en varias faenas de la industria. La caída del cobre, principal commodity de exportación chileno, refleja desafíos operacionales que impactaron directamente en la producción agregada del país.
En contrapunto, la minería no metálica creció 11,1%, contribuyendo con 1,565 puntos porcentuales positivos al IPMin. Este desempeño fue impulsado por el carbonato de litio, que registró alzas significativas de producción, consolidando a Chile como productor estratégico en las cadenas de suministro para la transición energética y la electromovilidad. Asimismo, los recursos energéticos mostraron dinamismo con un crecimiento de 4,7% en la producción de petróleo crudo y gas natural, aportando estabilidad al sector de infraestructura crítica energética nacional.
Manufactura y servicios básicos amortiguan el impacto
Pese al retroceso minero, los sectores manufacturero y de servicios básicos lograron contrarrestar parcialmente la caída. La manufactura contribuyó con 0,887 puntos porcentuales al alza, mientras que servicios básicos aportó 0,107 puntos porcentuales positivos a la variación total del índice. El Índice de Producción Manufacturera (IPMan) registró un incremento de 2,0% interanual, contrastando con la debilidad minera. La elaboración de bebidas alcohólicas y no alcohólicas encabezó la expansión con 12,5% de crecimiento, sumando 1,232 puntos porcentuales, impulsada por una mayor demanda internacional de vino envasado.
La elaboración de productos alimenticios avanzó 3,2% con un aporte de 0,986 puntos porcentuales, beneficiada por el incremento en la producción de panadería tras nuevas asignaciones productivas. La fabricación de papel y productos de papel también creció 4,7% por una mayor demanda de empresas relevantes del sector. Sin embargo, la fabricación de productos elaborados de metal registró la principal caída con un retroceso de 7,2%, restando 0,401 puntos porcentuales debido a la menor adjudicación de proyectos vinculados al sector eléctrico, evidenciando la dependencia de los ciclos de inversión en infraestructura.
El Índice de Producción de Electricidad, Gas y Agua (IPEGA) avanzó 0,8% en doce meses. La actividad eléctrica creció 0,7%, impulsada por una mayor generación de centrales hidráulicas, aunque enfrentó presiones en la distribución hacia clientes comerciales. La distribución de agua mostró mayor dinamismo con un alza de 1,4% por incremento en el consumo residencial. En contraste, la actividad de gas retrocedió 0,8% por una menor regasificación de gas natural licuado, reflejando cambios en la matriz de abastecimiento energético del país.
Perspectivas y desafíos para la industria nacional
En serie desestacionalizada, el IPI mostró un crecimiento mensual de 2,7%, pero registró una baja de 3,7% en doce meses, indicador que subraya la debilidad acumulada en la actividad productiva nacional durante el período. Este resultado mixto sugiere que, si bien hay señales de recuperación respecto del mes anterior, la tendencia anual sigue siendo negativa, lo que plantea desafíos para las autoridades económicas y para los sectores productivos.
La caída de la minería metálica tiene un impacto directo en las regiones mineras como Atacama, donde comunas como Tierra Amarilla, Diego de Almagro y Copiapó dependen en gran medida de la actividad extractiva. La reducción de la producción de cobre no solo afecta el empleo local, sino también los ingresos fiscales por concepto de royalty minero, lo que podría repercutir en los presupuestos regionales y en los proyectos de inversión pública. En este contexto, el desempeño del litio emerge como una alternativa de diversificación productiva, aunque su contribución aún es insuficiente para compensar la caída del cobre.
Hacia los próximos meses, la evolución del IPI dependerá de la capacidad de la minería del cobre para superar las dificultades operacionales y de la consolidación de sectores como el litio y la manufactura. Los analistas estarán atentos a las cifras de octubre y noviembre para evaluar si la contracción de septiembre fue un hecho puntual o el inicio de una tendencia más prolongada. Mientras tanto, el INE continuará monitoreando los indicadores sectoriales, que serán clave para las decisiones de política económica en un año marcado por la incertidumbre internacional.