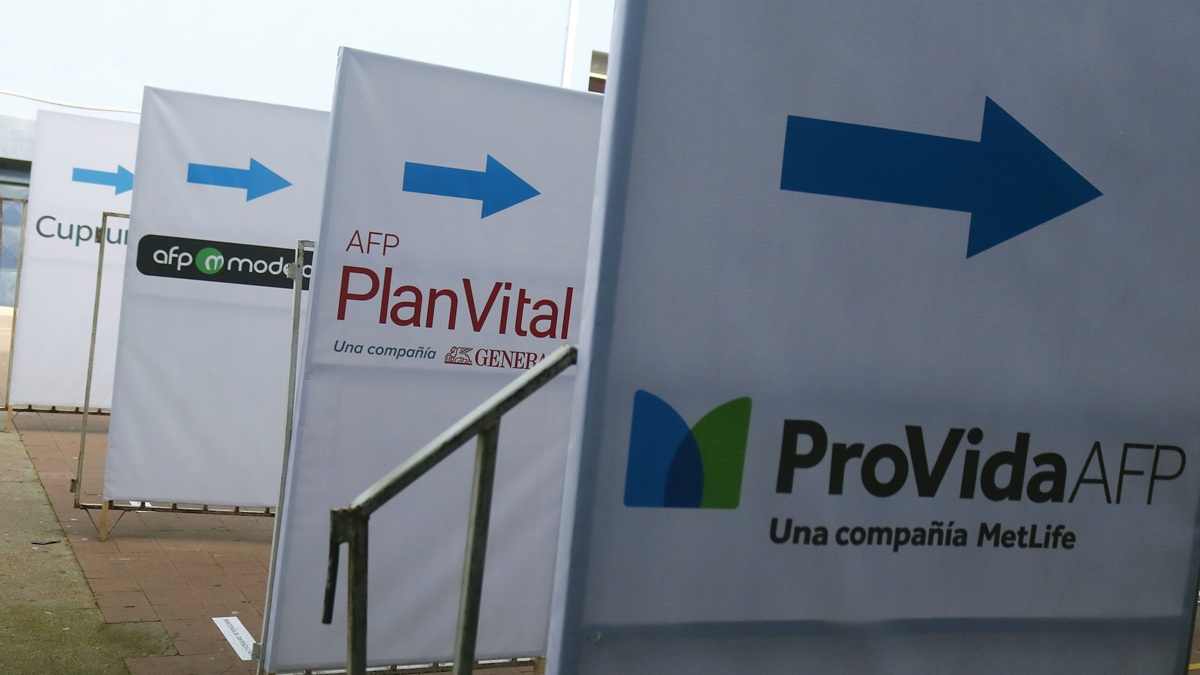
Los fondos generacionales se han instalado con fuerza en el debate público y legislativo sobre las pensiones en Chile, abriendo una profunda discusión técnica respecto a la conveniencia de su implementación y el peligro latente de repetir los errores observados históricamente en el Fondo E. La propuesta, que busca estructurar las inversiones previsionales según la edad y la cercanía a la jubilación de los cotizantes, genera tanto expectativas de optimización como profundas reservas entre economistas y expertos en seguridad social.
Para comprender la magnitud de esta discusión financiera, es necesario revisar la evolución del sistema de pensiones chileno y el comportamiento de los multifondos durante las últimas décadas. El Fondo E, caracterizado por tener una renta fija predominante, ha sido históricamente el refugio para las personas próximas a jubilar; sin embargo, en diversos momentos de volatilidad económica y alzas en las tasas de interés, ha experimentado caídas en su rentabilidad real que han afectado directamente los ahorros acumulados de los futuros pensionados, evidenciando las debilidades de un esquema rígido frente a shocks macroeconómicos.
El funcionamiento y diseño de los fondos generacionales
La estructura de los fondos generacionales propone que los ahorros de los trabajadores sean agrupados en instrumentos financieros cuyo perfil de riesgo se va ajustando de manera automática y gradual a medida que el afiliado avanza en su ciclo de vida laboral. Durante la juventud, las carteras asumen mayor exposición a instrumentos de renta variable para buscar rentabilidades superiores a largo plazo, mientras que en la etapa previa a la jubilación el portafolio se vuelve más conservador para proteger el capital acumulado contra la volatilidad de los mercados financieros nacionales e internacionales.
No obstante, los críticos de este modelo advierten que, si la transición de los portafolios no se diseña con extrema rigurosidad técnica y flexibilidad operativa, los afiliados podrían verse expuestos a pérdidas masivas en momentos inoportunos del ciclo económico. Académicos y analistas financieros señalan que una automatización excesiva, sin considerar los contextos específicos de los mercados o las necesidades particulares de liquidez, podría replicar o incluso amplificar los problemas de descalce que en el pasado sufrieron los cotizantes ubicados en los tramos más conservadores del sistema tradicional de multifondos.
Desafíos regulatorios y perspectivas para los cotizantes
Frente a este escenario, las autoridades regulatorias y los legisladores enfrentan el desafío de establecer salvaguardas normativas robustas que garanticen una adecuada fiscalización a las administradoras de fondos de pensiones. La discusión actual no solo abarca aspectos financieros y de rentabilidad, sino también la comprensión y educación financiera que los ciudadanos poseen respecto al funcionamiento de sus ahorros previsionales, un factor determinante para evitar decisiones apresuradas o cambios masivos de fondos basados en la incertidumbre coyuntural.
En conclusión, el debate en torno a los fondos generacionales en Chile continúa abierto y requiere de consensos técnicos amplios para asegurar que cualquier reforma estructural beneficie de manera efectiva a los futuros pensionados. Las próximas etapas legislativas y el monitoreo de las experiencias internacionales en materia de seguridad social serán claves para definir si este modelo logra superar las deficiencias del sistema actual o si, por el contrario, reproduce los riesgos estructurales que han afectado la estabilidad de las pensiones en el país.