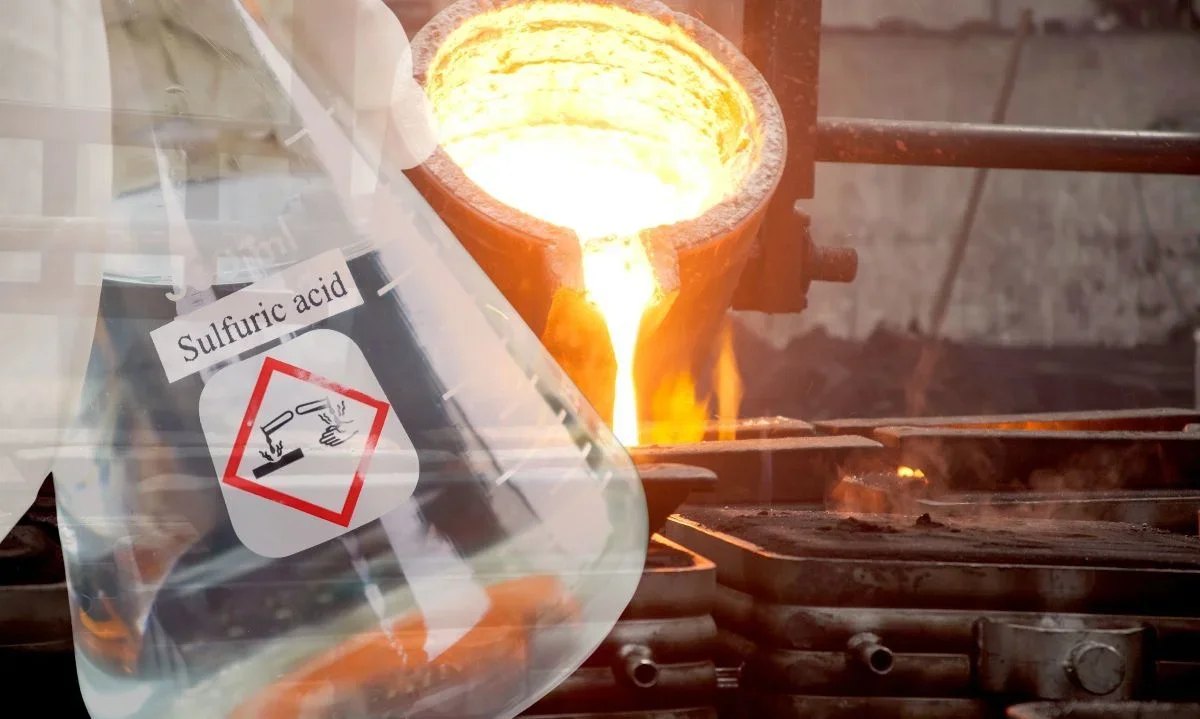
La minería chilena enfrenta un escenario crítico en el suministro de ácido sulfúrico, insumo esencial para los procesos de lixiviación y concentración de cobre. Según un análisis de la Comisión Chilena del Cobre (Cochilco), la producción nacional de este compuesto alcanzó solo 3,92 millones de toneladas en 2025, su nivel más bajo desde 2002, mientras las importaciones se dispararon a 3,97 millones de toneladas, configurando una dependencia externa del 50% del consumo aparente. Esta situación convierte a Chile en el mayor importador global de ácido sulfúrico, una posición sin precedentes para el principal productor mundial de cobre.
El colapso productivo se explica por la crisis operacional que afecta a las fundiciones nacionales. El cierre de la fundición Ventanas, la suspensión de Paipote, la paralización de Potrerillos y diversos accidentes en la división El Teniente de Codelco redujeron la capacidad operativa del país a tan solo un 60% de su capacidad instalada. Estas instalaciones son las principales productoras de ácido sulfúrico como subproducto de la fundición de concentrados, por lo que su menor actividad impacta directamente en la disponibilidad del insumo. La situación se agravó durante 2026 por factores externos: el cierre del estrecho de Ormuz a causa de un conflicto en Medio Oriente interrumpió el tránsito de azufre, duplicando su precio en Asia, mientras que China limitó sus exportaciones entre mayo y diciembre de ese año, reduciendo los envíos hacia Chile a volúmenes prácticamente nulos desde junio.
Volatilidad de precios y estrategias diferenciadas entre mineras
El impacto en los precios fue inmediato. El valor spot en el norte de Chile saltó de US$ 190 por tonelada a fines de febrero a US$ 500 a fines de abril, una volatilidad que golpeó de manera desigual a la industria. Mientras Codelco logró protegerse mediante contratos de largo plazo, productores como Capstone Copper absorbieron sobrecostos críticos. Los importadores diversificaron sus compras hacia Perú, Bulgaria, Japón, Corea del Sur e India, lo que elevó el precio CIF promedio de importación desde US$ 160 en enero a más de US$ 270 en julio, un incremento cercano al 70%. Cochilco advierte que esta dependencia importadora no hará más que profundizarse: proyecta que la demanda de la minería del cobre alcanzará 7,31 millones de toneladas en 2026 y 7,94 millones en 2027. Si la producción nacional se mantiene estancada en los niveles de 2025, el déficit a cubrir con importaciones superará los 4,0 millones de toneladas en 2027, marcando un nuevo récord histórico.
La entidad recomienda monitorear constantemente la utilización de las fundiciones chilenas, los volúmenes exportables de China y los diferenciales de precios internacionales. A nivel operacional, sugiere que las mineras prioricen la diversificación de orígenes, la suscripción de contratos de largo plazo, la mantención de inventarios de seguridad y la coordinación logística portuaria para mitigar riesgos ante futuras restricciones globales.
Impacto en la Región de Atacama y desafíos para la pequeña minería
La crisis del ácido sulfúrico tiene especial relevancia para la Región de Atacama, donde la actividad minera representa un pilar fundamental de la economía. La provincia del Huasco y comunas como Copiapó, Tierra Amarilla y Chañaral albergan operaciones de mediana y pequeña minería que dependen del insumo para sus procesos de lixiviación. El encarecimiento del ácido —que pasó de US$ 160 a más de US$ 270 por tonelada en promedio— presiona los costos de producción y reduce los márgenes de los productores locales, especialmente de aquellos que no cuentan con contratos de largo plazo. Además, la paralización de la fundición Paipote, ubicada en la capital regional, priva a la zona de una fuente local de ácido sulfúrico y de capacidad de procesamiento de concentrados, afectando a los pequeños mineros que dependían de ella.
Cochilco subraya que la vulnerabilidad estructural del mercado nacional exige una respuesta coordinada entre el sector público y privado. La entidad enfatiza la necesidad de fortalecer la resiliencia de la cadena de suministro mediante la diversificación de proveedores, el almacenamiento estratégico y la inversión en infraestructura portuaria. Asimismo, el informe plantea la urgencia de evaluar la reactivación de las fundiciones nacionales, no solo para recuperar la producción de ácido sulfúrico, sino también para reducir la dependencia de la importación de concentrados y mejorar la competitividad de la minería chilena en un contexto internacional cada vez más volátil.