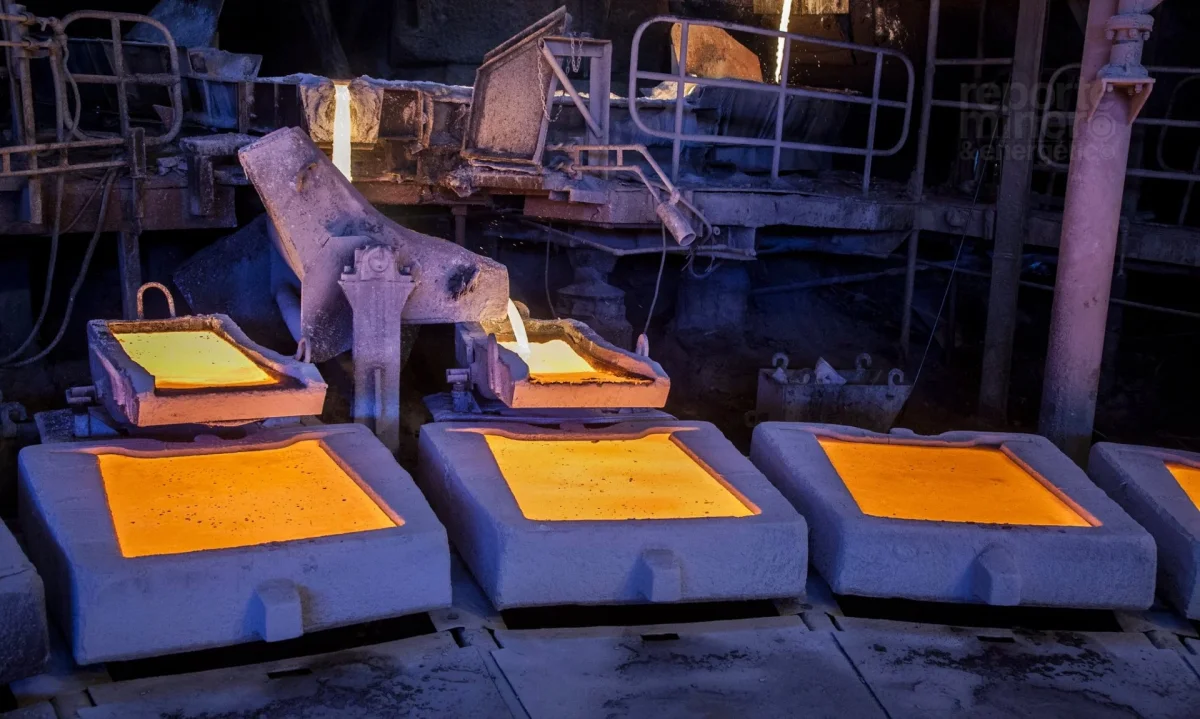
La concentración de cobre en bodegas de Estados Unidos está provocando una profunda fragmentación en el mercado global del metal rojo, creando una evidente desconexión entre un aparente superávit mundial y una aguda escasez en las regiones consumidoras fuera del territorio norteamericano. De acuerdo con un reciente estudio elaborado por GEM Mining Consulting, que recopila y analiza datos oficiales de la Comisión Chilena del Cobre (Cochilco), casi el 70% de los inventarios visibles de cobre a nivel internacional se encuentran actualmente almacenados en instalaciones estadounidenses, un fenómeno que altera drásticamente los patrones históricos del comercio de materias primas.
Este singular escenario de acaparamiento comenzó a acelerarse de manera sostenida luego de que el gobierno de Washington iniciara una investigación bajo la Sección 232 sobre las importaciones de cobre a principios de 2025. Dicha medida impulsó a los principales comerciantes internacionales a movilizar grandes volúmenes de metal hacia Norteamérica ante el temor de la imposición de aranceles estrictos. Aunque la prima de precio en la bolsa COMEX se redujo drásticamente tras descartarse inicialmente algunos gravámenes directos a los cátodos, los flujos de inventario continuaron acumulándose, generando un descalce operacional que hoy desconcierta a los analistas de mercados globales.
Impacto en los inventarios y proyecciones contradictorias
Las repercusiones de este fenómeno se reflejan directamente en las proyecciones emitidas por diversos organismos internacionales para el año 2026. Mientras el Grupo Internacional de Estudio del Cobre (ICSG) estima la existencia de un superávit global de cobre refinado de 104.000 toneladas, firmas financieras como Goldman Sachs advierten sobre un déficit de aproximadamente 950.000 toneladas en los mercados ajenos a Estados Unidos, impulsando pronósticos de precios que podrían alcanzar los $14.700 dólares por tonelada al cierre del período.
En detalle, el investigador de GEM Mining Consulting, Patricio Faúndez, detalló en el informe que los inventarios en las bodegas de la bolsa COMEX alcanzaron las 718.000 toneladas en octubre, abarcando el 69% del total de las existencias visibles distribuidas entre la Bolsa de Metales de Londres (LME), COMEX y la Bolsa de Futuros de Shanghái (SHFE). Entre los años 2015 y 2024, en contraste, COMEX representaba históricamente apenas un promedio del 16% de los inventarios de intercambio, lo que evidencia una acumulación sin precedentes que duplica los registros máximos observados desde 1990.
Riesgos en la cadena de suministro y perspectivas arancelarias
A este panorama de inventarios altamente regionalizados se suman nuevas alertas sobre riesgos en la cadena de suministro internacional. Unidades especializadas como BMI, perteneciente a Fitch Solutions, han advertido sobre posibles limitaciones energéticas y sequías asociadas al fenómeno de El Niño en la República Democrática del Congo (RDC) y Zambia, dos de los productores más importantes del continente africano. Adicionalmente, el endurecimiento de la fiscalización a la minería artesanal en territorio congoleño añade incertidumbre a la disponibilidad futura del mineral en los mercados globales.
El futuro inmediato del mercado dependerá en gran medida de las decisiones definitivas que adopte la administración estadounidense respecto a la posible aplicación de aranceles del 15% al cobre refinado en 2027 y del 30% en 2028. Si tales medidas comerciales se concretan, los inventarios mantendrán su actual confinamiento en bodegas norteamericanas, sosteniendo la presión sobre la oferta externa. Por el contrario, un retroceso en los aranceles podría facilitar el retorno de parte del metal a los circuitos internacionales, alterando las cotizaciones globales y redefiniendo las estrategias de comercialización para los principales países productores, incluida la industria cuprífera de Chile.