Puedes cambiar la voz (gratis). Primero lee el título y luego la noticia.
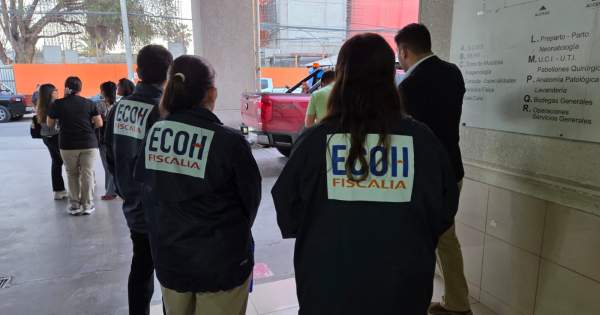
Una reciente auditoría GORE Atacama ha puesto nuevamente bajo un severo cuestionamiento a la administración del gobernador regional Miguel Vargas Correa, tras detectar inconsistencias y observaciones financieras por un monto superior a los $26.200 millones. El informe interno, fechado en mayo de 2026, sacó a la luz una serie de deficiencias en los controles de los recursos públicos, entre las que destacan cuentas sin respaldo técnico suficiente, dilaciones de hasta 855 días en la tramitación de garantías institucionales y la existencia de $108,3 millones vencidos que no han sido recuperados hasta la fecha.
Los hallazgos exponen un entramado de fragilidades administrativas que afectan la custodia de los fondos destinados al desarrollo territorial. Según el desglose del documento, se identificaron transferencias a entidades privadas respaldadas mayoritariamente por pagarés, un instrumento que contraviene de forma explícita la doctrina fijada por la Contraloría General de la República. Esta situación compromete la salvaguarda del presupuesto regional y reactiva el debate sobre los mecanismos de fiscalización interna.
Vulneración a las normativas de Contraloría y la auditoría GORE Atacama
Entre los aspectos más críticos consignados en la investigación, se constató una inobservancia sistemática de la jurisprudencia del ente contralor respecto a la entrega de fondos públicos a instituciones privadas sin fines de lucro. Pese a que los dictámenes N° 6.362 y N° 26.496 prohíben expresamente el uso de pagarés por no constituir títulos de cobro rápido ni idóneo para resguardar el patrimonio fiscal, la administración continuó utilizando este mecanismo en las transferencias de recursos.
De acuerdo con los antecedentes del informe, el Gobierno Regional de Atacama exigió a estas organizaciones apenas un 5% de resguardo mediante boletas de garantía bancaria, permitiendo que el 95% restante del monto total fuera respaldado a través de pagarés a la fecha. El detalle técnico formulado en la revisión contempla los siguientes puntos principales:
- Cuentas objetadas: Más de $26.200 millones presentan falta de respaldo técnico suficiente.
- Gestión de garantías: Injustificadas demoras que alcanzaron hasta 855 días en el trámite de instrumentos de resguardo.
- Fondos vencidos: Existencia de $108,3 millones en montos expirados sin que se hayan ejecutado acciones eficaces de cobro.
- Resguardo a privados: Aplicación masiva de pagarés para el 95% de los fondos transferidos, contraviniendo la jurisprudencia del organismo contralor.
Antecedentes históricos y precedentes de fiscalización en la Región de Atacama
Estas objeciones se suman a antecedentes históricos sobre el control financiero en los servicios públicos de la región. El 24 de agosto de 2017, la Contraloría General de la República emitió el Informe Final N° 384, referido a transferencias del Fondo Nacional de Desarrollo Regional (FNDR) a la Corporación para la Competitividad e Innovación de la Región de Atacama (CCIRA), donde se advirtió la ausencia de auditorías periódicas y revisiones a las rendiciones de cuentas, objetándose además $78 millones en remuneraciones, arriendos y seminarios, así como diferencias por $2,6 millones en los registros.
Las falencias asociadas a dichos programas y la evaluación de proyectos como el Plan Maestro de Chañaral llevaron a que, en noviembre de 2020, la Comisión de Fiscalización y Jurídica del Consejo Regional (CORE) analizara la situación de la CCIRA. En el contexto actual, los contundentes resultados de la auditoría GORE Atacama reabren el debate sobre las exigencias de transparencia, el cumplimiento estricto de las directrices de Contraloría y la rigurosidad en el resguardo de los fondos que pertenecen a toda la comunidad atacameña.