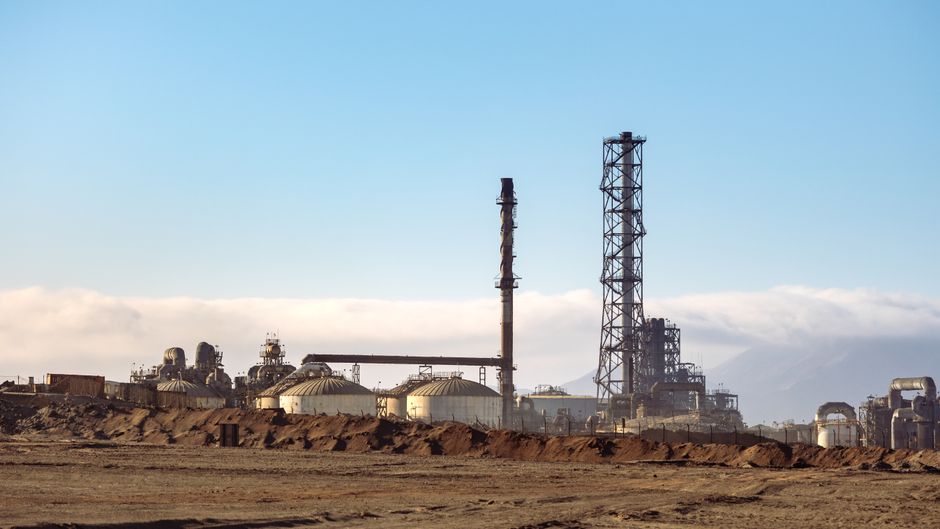
La dependencia de ácido sulfúrico importado en la industria cuprífera nacional escaló a su punto más alto en los últimos 24 años, marcando un punto de inflexión crítico para el sector minero chileno. De acuerdo con un reciente análisis elaborado por la Comisión Chilena del Cobre (Cochilco), la producción nacional de este insumo vital para la hidrometalurgia alcanzó apenas los 3,92 millones de toneladas durante 2025, situándose en su piso histórico desde el año 2002. En paralelo, las internaciones al país se dispararon hasta alcanzar los 3,97 millones de toneladas, lo que evidencia que Chile depende actualmente de los mercados externos para cubrir el 50% de su consumo aparente total.
Este profundo colapso en la capacidad productiva interna se origina directamente en la crisis operacional que afecta desde hace años a las fundiciones estatales y privadas del país. El cierre definitivo de la fundición Ventanas, la suspensión temporal de operaciones en Paipote, la paralización de faenas en Potrerillos y diversos incidentes operacionales registrados en la división El Teniente de Codelco generaron un escenario donde las instalaciones nacionales operan actualmente a un escaso 60% de su capacidad instalada total, transformando a Chile en el mayor importador global de este insumo.
El doble choque de 2026: restricciones internacionales y alza de precios
La vulnerabilidad estructural del sistema quedó drásticamente expuesta durante el año 2026 a raíz de dos factores exógenos que estrecharon severamente el mercado internacional. Por un lado, el cierre del estrecho de Ormuz, motivado por conflictos geopolíticos en Medio Oriente, obstaculizó de manera drástica el tránsito marítimo de azufre, provocando que su precio en los mercados asiáticos se duplicara e incrementando los costos globales de fabricación. Simultáneamente, el gobierno de China implementó estrictas limitaciones a sus exportaciones entre mayo y diciembre de 2026, reduciendo los envíos con destino a Chile a volúmenes prácticamente nulos desde el mes de junio.
Esta tormenta perfecta impactó con fuerza inmediata en las estructuras de costos de las compañías mineras que operan en el norte de Chile y la Región de Atacama. El valor spot del ácido sulfúrico en el norte del país experimentó un salto exponencial, trepando desde los 190 dólares por tonelada registrados a fines de febrero hasta los 500 dólares a fines de abril. Mientras corporaciones como Codelco lograron mitigar el golpe mediante contratos de largo plazo, medianos productores como Capstone Copper debieron absorber sobrecostos críticos, obligando a los importadores a diversificar sus compras hacia naciones como Perú, Bulgaria, Japón, Corea del Sur e India.
Proyecciones críticas y recomendaciones de Cochilco para el sector
De cara al futuro inmediato, las proyecciones institucionales advierten sobre un escenario sumamente desafiante. Cochilco proyecta que la demanda total de la industria del cobre se elevará hasta los 7,31 millones de toneladas durante 2026 y escalará hasta los 7,94 millones de toneladas en 2027. En el evento de que la producción interna se mantenga estancada en los deprimidos niveles exhibidos en 2025, el déficit que deberá cubrirse mediante importaciones superará holgadamente la barrera de los 4,0 millones de toneladas en 2027, estableciendo un récord histórico absoluto.
Ante este panorama de alta incertidumbre, el organismo técnico ha recomendado a las empresas mineras y a las autoridades sectoriales mantener un monitoreo constante sobre la utilización de las fundiciones, los volúmenes exportables desde los mercados asiáticos y los diferenciales de precios internacionales. Como medidas de resguardo operacional, se aconseja priorizar la diversificación de los orígenes de suministro, robustecer los contratos de largo plazo, consolidar inventarios de seguridad y optimizar la coordinación logística en los terminales portuarios para amortiguar futuros shocks externos en la cadena de valor del cobre chileno.