Puedes cambiar la voz (gratis). Primero lee el título y luego la noticia.
La productividad minera chilena enfrenta un desafío estructural significativo, según lo revelado en la edición 2026 del estudio «Gasto Operacional y Principales Proveedores de la Minería del Cobre en Chile» elaborado por Cochilco. El análisis, que abarca a 17 operaciones de gran minería, evidencia una disociación crítica entre la inversión y el rendimiento: mientras el gasto de operación pasó de US$ 15.582 millones en 2024 a US$ 16.548 millones en 2025, registrando un alza del 6,2%, la producción de cobre fino de la muestra cayó un 1,8%, pasando de 4,025 a 3,951 millones de toneladas. Este fenómeno ha provocado que el gasto operacional unitario por tonelada de cobre fino aumente un 8,2%, escalando desde los 3.872 dólares a los 4.189 dólares, una métrica que preocupa a los analistas del sector por su impacto en la rentabilidad global de la industria.
El estudio de Cochilco posee una alta representatividad, ya que la muestra analizada equivale al 73,3% de la producción nacional de cobre en 2025. La concentración territorial es notable, con la Región de Antofagasta aportando el 45,1% de la producción y la Región de Atacama jugando un rol fundamental en la dinámica de costos. En este último territorio, se registró el mayor incremento absoluto en gastos operacionales, sumando US$ 447 millones adicionales, lo que representa un crecimiento del 20,2% sobre su base anterior. Este comportamiento contrasta con la Región de Antofagasta, que aunque aporta el 52,7% del gasto total de la muestra, solo experimentó un alza del 5,1%, reflejando las distintas etapas de madurez y costos de cada yacimiento.
Eficiencia operativa y concentración de proveedores en la minería chilena
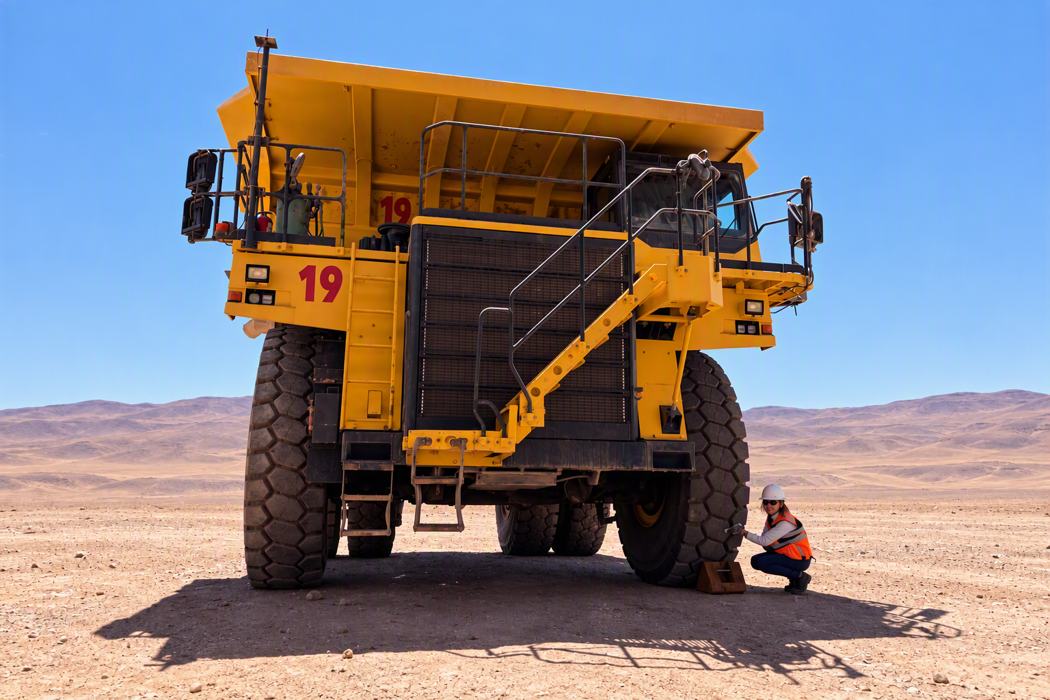
Más allá de las cifras macroeconómicas, el informe de Cochilco profundiza en la estructura de abastecimiento de las faenas, identificando una alta concentración en la cadena de suministro. Se detectaron 30 casos en los que un mismo proveedor figura entre los dos principales proveedores de un ítem específico en cinco o más faenas. Esta situación involucra a 24 proveedores distintos y abarca 17 ítems críticos, representando cerca de un tercio del gasto operacional analizado. La dependencia es especialmente marcada en cuatro insumos esenciales: diésel, explosivos, neumáticos y cal, que en conjunto representan alrededor del 13,7% del gasto operacional considerado. Esta homogeneidad en la estructura de abastecimiento plantea interrogantes sobre la resiliencia de la cadena de suministro ante posibles disrupciones logísticas o de mercado.
El desglose regional de los incrementos de gasto muestra una heterogeneidad interesante. Además de Atacama y Antofagasta, que explican el 82% de los aumentos regionales, la Región de Valparaíso registró un alza del 13,5% y Tarapacá un 3,6%. En contraste, la Región Metropolitana retrocedió un 8,1% y la Región de O’Higgins se mantuvo prácticamente estable. Es importante destacar que el análisis se centra exclusivamente en el gasto de operación de las faenas mineras, excluyendo la inversión en capital y las unidades de apoyo como fundiciones o centros corporativos, que sumaron US$ 864 millones en 2025. Para los análisis de largo plazo, el estudio utilizó una serie histórica de 13 operaciones presentes tanto en 2018 como en 2025, permitiendo trazar una tendencia de eficiencia que ha mostrado presiones alcistas sostenidas en los últimos años.
Implicancias para la competitividad y el futuro de la minería chilena
El aumento de los costos unitarios en la productividad minera chilena tiene implicancias directas para la competitividad del país en el mercado global del cobre. Con Chile manteniendo su posición como el principal productor mundial, la capacidad de las empresas para optimizar sus procesos y gestionar eficientemente sus proveedores será determinante para sostener los márgenes de ganancia. La concentración en insumos como el diésel y los explosivos sugiere que las estrategias de eficiencia energética y la diversificación de proveedores podrían ser claves para mitigar futuros aumentos de costos.
De cara al futuro, el sector minero chileno deberá enfrentar el reto de revertir la tendencia a la baja en la producción mientras controla la escalada de gastos operacionales. La información proporcionada por Cochilco servirá como insumo fundamental para las políticas públicas y las estrategias corporativas, buscando equilibrar la sostenibilidad ambiental con la eficiencia económica. La comunidad minera y las autoridades regionales, especialmente en Atacama y Antofagasta, observarán con atención cómo estas tendencias impactan en la generación de empleo y en la recaudación de regalías que financian el desarrollo territorial.