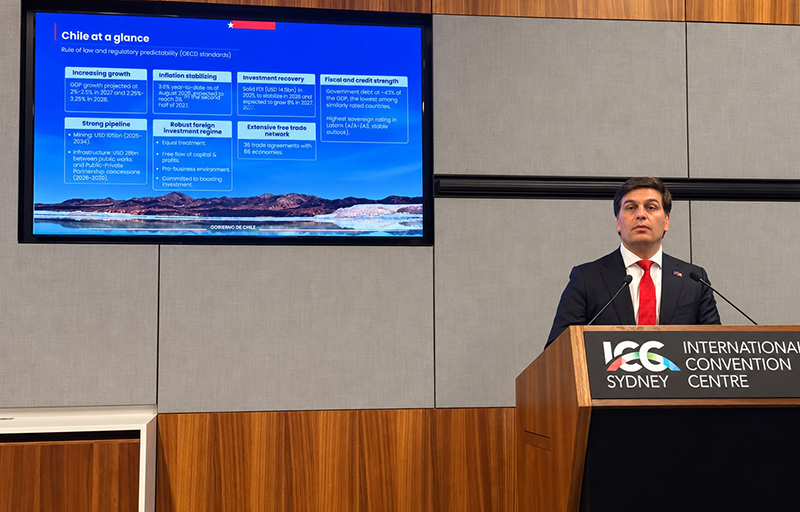
El gobierno chileno ha dado un paso trascendental para reactivar la inversión sectorial con la promulgación de la Ley 21.850, la cual contempla un recorte significativo en el impuesto corporativo, reduciendo la tasa de primera categoría desde el actual 27% hasta un 23% hacia el año 2029, medida que busca dinamizar la inversión minera en todo el territorio nacional y posicionar nuevamente al país como un destino competitivo para el capital extranjero y local. Esta normativa, analizada recientemente por diversos actores económicos y plataformas especializadas como BNamericas, introduce un nuevo marco regulatorio orientado a flexibilizar las cargas fiscales que tradicionalmente han pesado sobre los grandes proyectos productivos, especialmente en regiones mineras clave como Atacama, Antofagasta y Coquimbo.
El contexto de esta reforma responde a la necesidad urgente de destrabar iniciativas de gran envergadura que se encontraban en pausa debido a la incertidumbre regulatoria y la presión tributaria acumulada en los últimos años. Las autoridades económicas han recalcado que la competitividad del sector cuprífero y de litio requiere reglas claras y de largo plazo, considerando que la minería chilena enfrenta desafíos operáticos complejos, mayores costos de extracción y la necesidad imperiosa de modernizar sus procesos productivos bajo estrictos estándares ambientales y tecnológicos.
Régimen de invariabilidad tributaria para grandes proyectos
Uno de los pilares más destacados de la nueva normativa es la creación de un régimen específico de estabilidad y invariabilidad tributaria diseñado especialmente para aquellas iniciativas de inversión que superen los US$50 millones. Este mecanismo garantiza a las empresas mineras que las reglas del juego fiscal se mantendrán inalterables durante un periodo determinado, otorgando la seguridad jurídica indispensable para planificar proyectos de prospección, exploración, desarrollo y extracción de minerales estratégicos como el cobre, el oro, la plata y los derivados del litio, fundamentales para la economía nacional.
Los analistas del sector financiero y tributario han señalado que este paraguas de seguridad jurídica resulta vital en un escenario global donde los capitales compiten fuertemente entre distintas jurisdicciones mineras a nivel mundial. Al blindar los proyectos frente a futuras modificaciones impositivas abruptas, el Estado chileno busca incentivar la llegada de nuevos recursos frescos orientados a expandir la capacidad productiva de yacimientos tradicionales y a viabilizar el desarrollo de nuevos yacimientos en el norte del país.
Proyecciones e impacto en la economía nacional
Las proyecciones derivadas de la aplicación de la Ley 21.850 apuntan a un repunte sostenido en la cartera de inversiones privadas durante la presente década, lo que incidirá directamente en la generación de empleo local, la contratación de proveedores regionales y el fortalecimiento de las cadenas de valor asociadas a la industria extractiva. Asimismo, se espera que este marco normativo estimule la colaboración público-privada (APP) y reactive el apetito de los inversionistas internacionales por los bonos y acciones de empresas mineras que operan en Chile.
En conclusión, la implementación gradual de la rebaja impositiva y el régimen de invariabilidad marcan un hito en la política económica y legislativa del país, equilibrando la recaudación fiscal con la urgencia de mantener vivo el motor minero chileno frente a los vaivenes de los mercados de commodities internacionales. Las empresas del rubro, por su parte, comienzan a evaluar la reconfiguración de sus carteras de proyectos bajo este nuevo escenario normativo que regirá los destinos de la economía nacional en los próximos años.