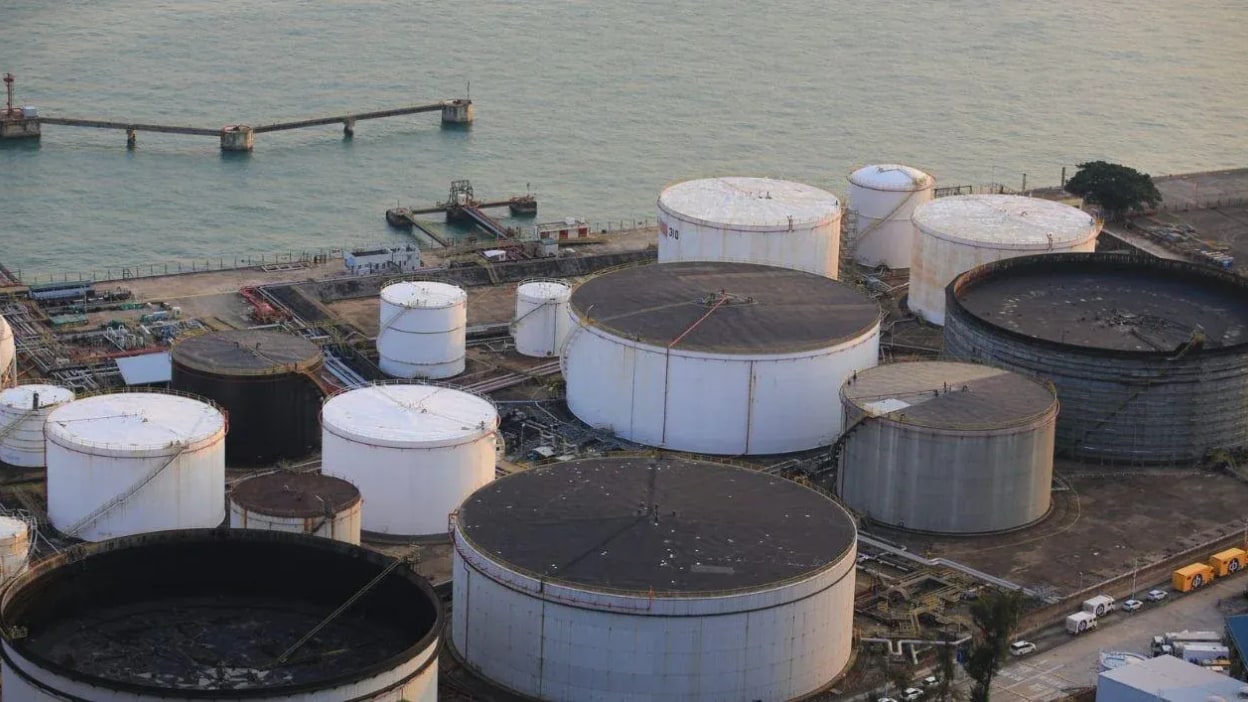
La demanda de ácido sulfúrico en la minería del cobre en Chile experimentará un incremento sostenido durante los próximos años, alcanzando las 7,9 millones de toneladas hacia 2027, según las proyecciones más recientes de la Comisión Chilena del Cobre (Cochilco). Este escenario de alta exigencia productiva contrasta drásticamente con la realidad de la oferta doméstica, la cual ha descendido a sus niveles más bajos en más de dos décadas, obligando a la industria a depender cada vez más de los mercados internacionales para garantizar la continuidad operacional de los procesos de lixiviación.
El informe técnico, titulado «Mercado del Ácido Sulfúrico en Chile 2026», detalla que durante el año 2025 la producción nacional se desplomó un 17,2%, situándose en apenas 3,92 millones de toneladas. Esta cifra, la más baja registrada desde el año 2002, tiene su origen principal en las detenciones programadas y la baja tasa de utilización de las fundiciones de cobre en el país. Dado que el ácido sulfúrico es un subproducto esencial del procesamiento de concentrados, la menor actividad en estas instalaciones ha generado un déficit estructural que ha debido ser cubierto mediante importaciones récord, las cuales alcanzaron los 3,97 millones de toneladas en el último ejercicio.
Desafíos logísticos y volatilidad en la demanda de ácido sulfúrico
La alta dependencia de proveedores extranjeros, con China representando el 37% de las importaciones totales, ha expuesto a las empresas mineras a una vulnerabilidad logística sin precedentes. La inestabilidad en los flujos marítimos y las condiciones de suministro global han provocado movimientos abruptos en los precios, afectando especialmente a aquellos consumidores que operan sin contratos de suministro a largo plazo. En el norte de Chile, esta situación se tradujo en una escalada de precios alarmante, donde el valor por tonelada saltó de aproximadamente US$190 a superar los US$500 entre los meses de febrero y abril de 2025.
Este fenómeno de volatilidad subraya la importancia estratégica de contar con acuerdos de suministro robustos. Según Cochilco, aunque la industria logró sortear la escasez recurriendo a proveedores alternativos, el costo financiero de esta gestión fue considerablemente superior, impactando directamente en los márgenes de operación. La entidad advierte que, ante una demanda que se proyecta crecerá cerca de un 15% para 2027 en comparación con 2025, la diversificación de fuentes y la capacidad de almacenamiento se vuelven imperativas para la estabilidad del sector.
Proyecciones y estabilidad del mercado minero
El horizonte para los próximos años no contempla una normalización inmediata del mercado, sino más bien un entorno de alta exigencia competitiva. Para revertir la presión sobre los costos, Cochilco sugiere que es fundamental avanzar en tres ejes críticos: la optimización y mayor utilización de la capacidad instalada en las fundiciones chilenas, una flexibilización en las restricciones de exportación de los países proveedores y la estabilización de las rutas marítimas internacionales.
La industria minera, motor fundamental de la economía regional y nacional, deberá enfrentar este desafío con una planificación estratégica rigurosa. La capacidad de las empresas para asegurar el abastecimiento de insumos críticos, como el ácido sulfúrico, será determinante para mantener los niveles de producción de cobre fino, esenciales para el desarrollo económico del país y la sostenibilidad de las operaciones mineras en el norte de Chile.