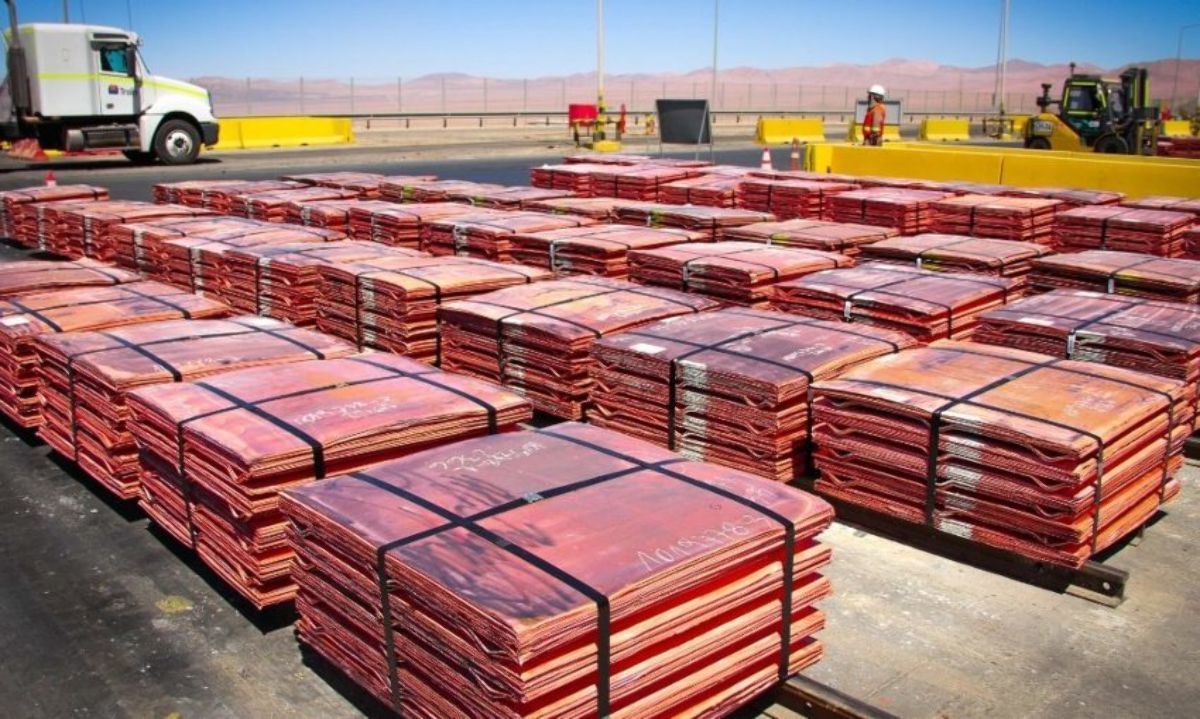
Un reciente estudio sobre la arquitectura gremial en el sector extractivo ha puesto de manifiesto una paradoja institucional: el departamento de Iglesia, en la provincia de San Juan, Argentina, registra un récord de asociaciones empresarias que supera con creces a los principales modelos mineros internacionales aplicados en potencias como Chile, Australia y Estados Unidos. Mientras que en el territorio trasandino la proliferación de cámaras genera una fragmentación que debilita la capacidad de negociación de los proveedores locales, los modelos globales apuestan por la unificación y la especialización técnica para garantizar la competitividad en proyectos de gran escala como Veladero y el megaproyecto Vicuña.
En el departamento de Iglesia, corazón de la minería sanjuanina, coexisten al menos seis estructuras gremiales, entre las que destacan la Cámara de Emprendedores Mineros de Iglesia (CADEMI) y la Cámara Iglesiana de Servicios Mineros (CAISMI). Esta multiplicidad de vocerías, lejos de fortalecer al sector, ha derivado en una disputa política por cuotas de contratación, contrastando radicalmente con la estructura orgánica de la minería chilena, donde la representación se canaliza a través de instituciones con roles claramente delimitados y complementarios.
Eficiencia de los modelos mineros internacionales en Chile
A diferencia de la realidad argentina, los modelos mineros internacionales implementados en Chile, específicamente en la Región de Valparaíso, demuestran que la integración es la clave del éxito industrial. En nuestro país, la arquitectura gremial se sintetiza en entidades de alcance nacional y regional que evitan la superposición de competencias. La Sociedad Nacional de Minería (SONAMI) lidera la representación de la gran, mediana y pequeña minería, mientras que organizaciones como la Asociación de Empresas Región de Valparaíso (ASIVA) administran clústeres formalizados que permiten a los proveedores negociar estándares de homologación y financiamiento de manera colectiva.
Este ordenamiento institucional chileno se complementa con las asociaciones mineras locales en comunas como Cabildo, Catemu y Putaendo, las cuales actúan bajo el alero de SONAMI. Este ecosistema permite que los proveedores no se atomicen en presiones individuales, sino que participen en una cadena de valor robusta, donde la competencia técnica prima sobre el cabildeo político, asegurando una relación fluida con las grandes compañías operadoras.
Impacto de los modelos mineros internacionales en la competitividad
El análisis también extiende su mirada hacia Australia y Estados Unidos, donde la simplificación institucional es la norma. En el distrito australiano de Eastern Goldfields, un territorio de más de 770 mil kilómetros cuadrados, la representación recae en solo tres entidades especializadas, como la Kalgoorlie-Boulder Chamber of Commerce and Industry. Del mismo modo, en los estados de Nevada y Arizona, organizaciones como la Nevada Mining Association (NVMA) actúan como una voz unificada que integra tanto a las mineras como a toda su cadena de suministros, eliminando la fragmentación municipal que hoy afecta a San Juan.
Las consecuencias de la atomización en el modelo argentino son evidentes: la saturación de interlocutores dificulta el diálogo con las empresas mineras y debilita la representatividad de las pymes. En contraste, los modelos mineros internacionales exitosos sugieren que el camino hacia el desarrollo sostenible de los proveedores locales pasa por:
- La creación de registros digitales unificados de proveedores.
- La consolidación de clústeres regionales con representatividad técnica.
- La eliminación de la superposición de personerías jurídicas en territorios acotados.
- El fomento de la homologación técnica por sobre la presión política territorial.
En conclusión, la experiencia de Chile y las potencias globales reafirma que la eficiencia gremial no depende de la cantidad de sellos institucionales, sino de la capacidad de articular intereses comunes bajo una estructura sólida. Para la minería del futuro, la transparencia comercial y la integración tecnológica seguirán siendo los pilares que definan qué regiones logran transformar su riqueza geológica en un verdadero motor de desarrollo para sus comunidades locales.