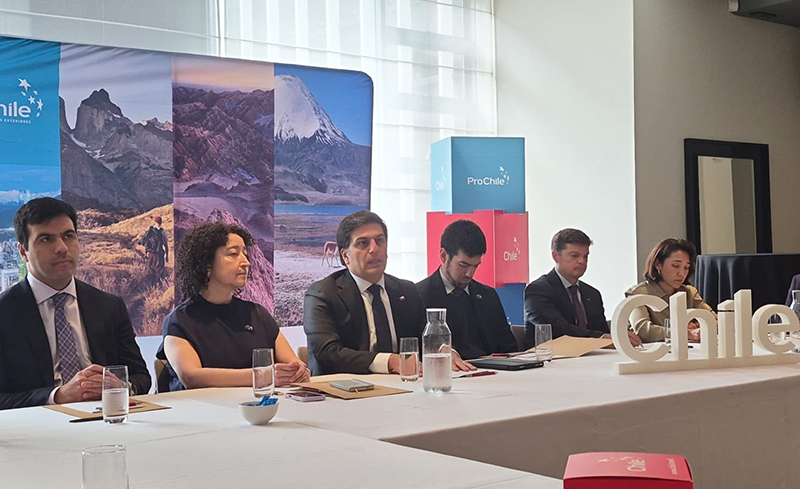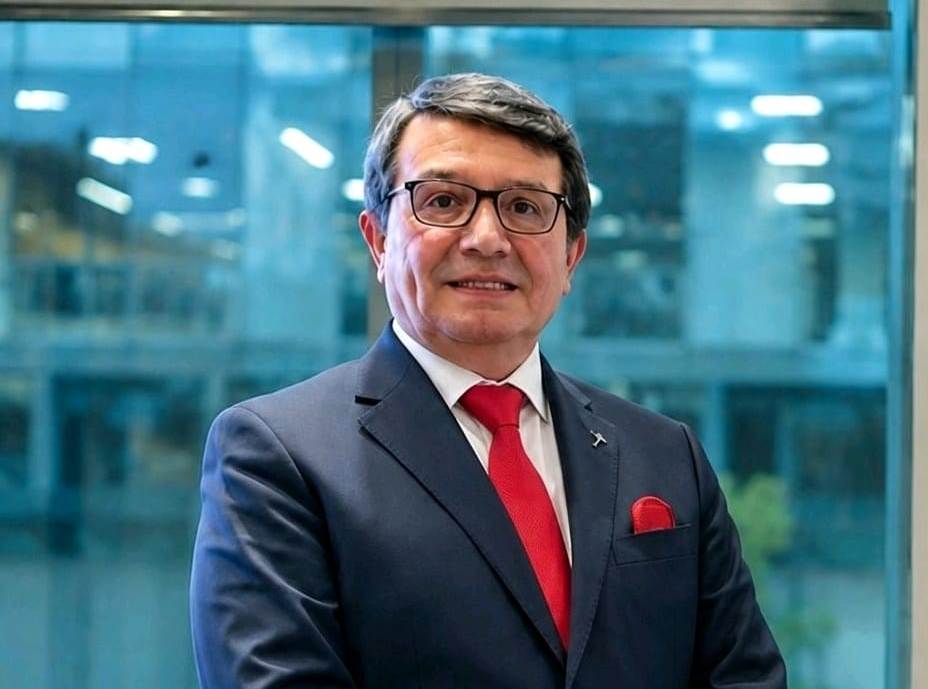
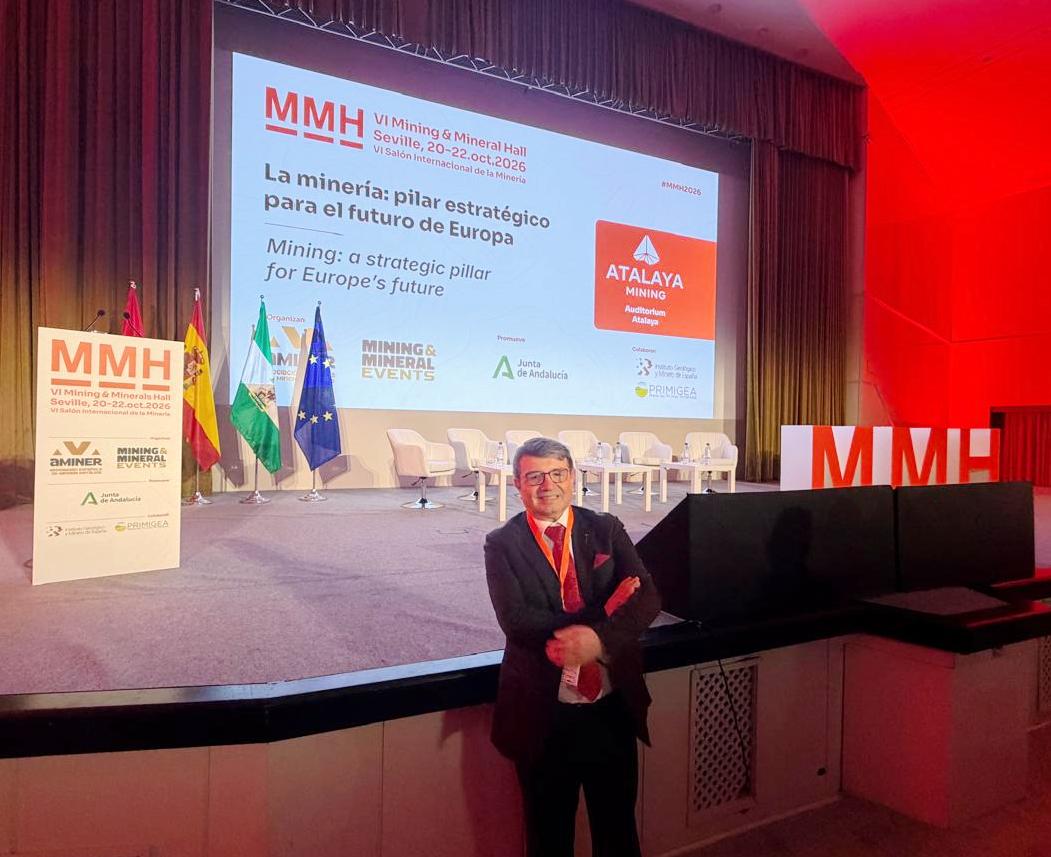
El presidente de la Cámara Minera de Chile y CEO de Metaproject Group, Dr. Manuel Viera Flores, se convirtió en la única voz de la minería chilena en la sexta edición del Mining and Minerals Hall (MMH 2026), celebrado en Sevilla, España. En la mesa redonda inaugural titulada “El mundo ante el reto de los minerales críticos: ¿capacidad real o dependencia estructural?”, Viera puso sobre la mesa la dependencia estructural de Europa en minerales estratégicos y la urgencia de acelerar políticas que permitan cerrar la brecha entre la disponibilidad geológica y la producción industrial efectiva. Su intervención, respaldada por su experiencia al frente del gremio minero chileno, aportó la perspectiva de Chile como principal productor mundial de cobre y actor clave en litio.
El encuentro, consolidado como el mayor salón profesional de minería de Europa, reunió a más de 17.500 visitas y 332 expositores de 25 países para debatir sobre el suministro de materias primas, la innovación y la sostenibilidad. En este escenario, Viera compartió panel con figuras como la exministra española Ana Palacio y líderes de Euromines, y aprovechó para contrastar la realidad europea con la chilena, subrayando que la autonomía estratégica exige inversión, industria y decisiones políticas oportunas. La participación chilena en este foro internacional refuerza el rol del país en la discusión global sobre la transición energética y la seguridad de suministro.
Dependencia estructural y seguridad nacional: el diagnóstico de Viera en el MMH 2026
Viera fue categórico al diagnosticar la situación de Europa: “Hoy Europa tiene una dependencia estructural y una capacidad todavía potencial. La buena noticia es que esa distancia se puede acortar, pero no con la velocidad con que se están tramitando las cosas”, precisó. El líder gremial sostuvo que la brecha radica en los extensos plazos para transformar la disponibilidad geológica en producción industrial efectiva, y advirtió que la competencia por los recursos dejó de ser meramente comercial para convertirse en un asunto de seguridad nacional, tal como lo documenta el informe Global Critical Minerals Outlook 2026 de la Agencia Internacional de Energía (AIE).
En su exposición, Viera detalló que China continúa concentrando el 72% del procesamiento mundial de minerales energéticos y más del 90% en elementos clave como tierras raras, grafito y manganeso, además de controlar la mitad de la capacidad global de fundición de cobre. Esta concentración, sumada a restricciones comerciales geopolíticas, amenaza cadenas industriales de billones de dólares. Paradójicamente, mientras la demanda se acelera, la inversión global en minerales críticos retrocedió un 9% y la exploración cayó más de un 10% en 2025. “Pedimos más minerales y estamos invirtiendo menos para encontrarlos. Esa es la contradicción de fondo”, enfatizó Viera, alertando sobre un riesgo de desabastecimiento estructural.
El presidente de la Cámara Minera de Chile contrastó las aproximaciones de las tres grandes potencias y su impacto en la industria de los metales: mientras Estados Unidos “pone capital, compra y garantiza precio”, Europa “todavía pone sobre todo reglamento”. Esta falta de incentivos tangibles impacta la competitividad europea en sectores clave como vehículos eléctricos, defensa y energías renovables. Frente a esto, reafirmó la postura de Chile: “Nuestro interés es ser proveedor confiable de todos, no rehén de nadie”.
El mito de la autosuficiencia y las barreras operativas para nuevas minas
Para Viera, alcanzar una autosuficiencia completa en Europa esta década es poco realista. Citando el Informe Especial 04/2026 del Tribunal de Cuentas Europeo, contrastó las metas del Reglamento de Materias Primas Fundamentales (CRMA) para 2030 —10% extracción, 40% procesamiento y 25% reciclaje dentro de la UE— con las profundas brechas actuales en magnesio, tierras raras pesadas y litio. Propuso un modelo de autonomía basado en la diversificación, el procesamiento industrial y el reciclaje, respaldado por alianzas estratégicas con productores confiables como Chile.
El líder minero identificó cinco grandes cuellos de botella para construir nuevas minas: los extensos procesos de autorización, los elevados costos de refinación fuera de China, la falta de financiamiento sin contratos de compra previos, restricciones sociales y energéticas, y la escasez de capital humano. Mientras que la AIE documenta plazos globales de desarrollo superiores a 16 años, en Europa una nueva mina requiere entre 10 y 15 años. Mencionó el caso de Northvolt —fabricante de baterías insolvente en 2025 tras captar USD 14.000 millones— como prueba de que el capital no basta si no existe una cadena de suministro integrada.
En ese sentido, compartió la experiencia chilena con la Ley 21.770 aprobada en 2025, diseñada para simplificar trámites sectoriales y reducir tiempos entre un 30% y un 70%. Sin embargo, advirtió: “Su valor se medirá en proyectos construidos, no en artículos publicados”. Instó a Europa a fortalecer ventanillas únicas, asignar más equipos técnicos evaluadores, crear mecanismos judiciales preferentes para proyectos estratégicos y diseñar instrumentos de riesgo compartido con el sector privado.
Ecosistemas regionales y valor agregado: la lección de Chile para Europa
El liderazgo de regiones mineras como Andalucía —con proyectos como Las Cruces y la planta de reciclaje CirCular de Atlantic Copper— y el norte de Chile —Antofagasta, Calama y Copiapó— demuestra que las políticas no operan en el vacío. “Sin regiones protagonistas, la política europea se queda en Bruselas”, sentenció Viera, relevando el rol de las comunidades y los gobiernos locales que concentran el conocimiento y la cadena de proveedores. En el caso de Atacama, la provincia del Huasco y sus comunas mineras son un ejemplo de cómo la actividad extractiva puede articular desarrollo territorial si se acompaña de políticas de innovación y encadenamiento productivo.
Asimismo, dejó una lección crucial sobre la transformación industrial: poseer el recurso no asegura capturar su valor. Chile redujo su participación en la fundición mundial de cobre del 13,3% en 1990 al 4,2% en 2025, refinando 1,7 millones de toneladas frente a los 14 millones de China. Viera insistió en la necesidad de transitar hacia la fundición, manufactura e innovación mediante estabilidad regulatoria y modelos público-privados exitosos, ejemplificando la alianza entre Codelco y SQM (NovaAndino Litio) en el Salar de Atacama hasta 2060. Finalmente, el presidente de la Cámara Minera de Chile propuso una agenda de cooperación bilateral entre Chile y Europa, basada en inversión, transferencia tecnológica y encadenamientos productivos, para que el litio y el cobre no solo se extraigan, sino que también se transformen en conocimiento y desarrollo para las regiones mineras.