Puedes cambiar la voz (gratis). Primero lee el título y luego la noticia.
El gasto operacional de la minería del cobre en Chile aumentó un 6,2% entre 2024 y 2025, según el informe «Reporte de Gasto Operacional y Principales Proveedores de la Minería del Cobre en Chile» elaborado por la Comisión Chilena del Cobre (Cochilco). El estudio, que abarca a 17 faenas de la gran minería responsables del 73,3% de la producción nacional, evidencia un encarecimiento estructural del sector: mientras el gasto creció, la producción de cobre fino cayó un 1,8%, lo que elevó el costo unitario por tonelada de cobre en un 8,2%, pasando de US$3.872 a US$4.189. La mantención y los servicios de ingeniería se posicionan como los rubros con mayor espacio para la entrada de nuevos proveedores, en un contexto de alta concentración en insumos críticos.
El informe de Cochilco, dado a conocer en octubre de 2026, ofrece una radiografía detallada de la cadena de abastecimiento minera, un eslabón clave para la continuidad operativa de la industria. La muestra analizada representa el 73,3% de la producción nacional, equivalente a 3,951 millones de toneladas métricas en 2025, lo que otorga alta representatividad a los resultados. Geográficamente, la Región de Antofagasta concentra el 52,7% del gasto total analizado, con US$8.627 millones, consolidándose como el epicentro de la actividad minera del país. Este dinamismo del gasto, pese a la caída productiva, refleja los desafíos que enfrenta la industria para mantener su competitividad y la importancia de optimizar los costos operacionales.
Gasto operacional minero: concentración en insumos críticos y oportunidades en servicios
El reporte detecta un comportamiento diferenciado según el tipo de bien o servicio. En el suministro de insumos estratégicos, cuatro ítems críticos —diésel, explosivos, neumáticos y cal— concentran gran parte del mercado, con una estructura altamente concentrada y recurrente. En estos segmentos, los dos principales proveedores (Top-2) capturan más del 94% del gasto, e incluso se observa un patrón donde una misma empresa domina el mercado al repetirse como proveedor principal en casi todas las operaciones del país. Esta concentración plantea un desafío para la diversificación de la cadena de suministro y la competencia en el sector.
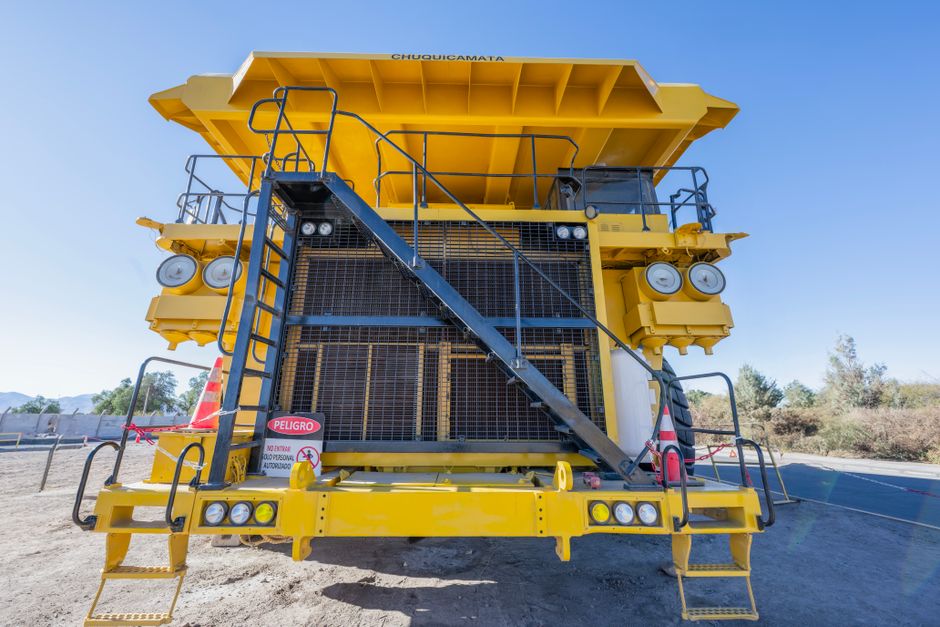
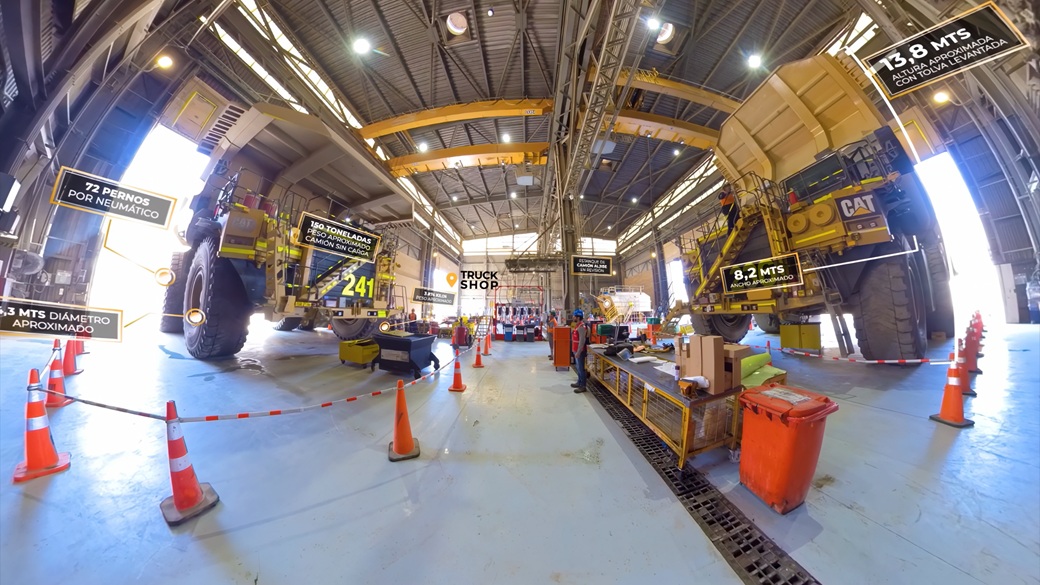
En contraste, el rubro de los servicios presenta un escenario más abierto. Cochilco aplicó un «Índice de Priorización» que identifica áreas donde existe mayor espacio para el ingreso de nuevos competidores debido a la dispersión del gasto. Según este análisis, los mercados con mayor potencial y donde las faenas contratan a múltiples proveedores son aquellos vinculados a la mantención y a los servicios de ingeniería. Estas áreas, intensivas en conocimiento técnico y mano de obra especializada, ofrecen oportunidades para empresas proveedoras locales y regionales que buscan integrarse a la cadena de valor minera. Sin embargo, el informe advierte que esta priorización señala dónde hay demanda latente, pero ingresar a estos rubros exige superar rigurosas barreras técnicas, certificaciones de homologación y exigencias de capacidad instalada.
Impacto en proveedores y proyecciones para la industria minera
El aumento del gasto operacional y la caída de la producción configuran un escenario de presión sobre los costos que podría impulsar una mayor demanda de servicios de mantención y optimización de procesos. Para los proveedores, especialmente aquellos de regiones mineras como Atacama, este contexto representa una oportunidad para diversificar su oferta hacia servicios especializados, aunque deberán cumplir con los estándares exigidos por las faenas. La concentración en insumos críticos también sugiere la necesidad de políticas que fomenten la competencia y la resiliencia de la cadena de suministro.
El informe de Cochilco se suma a otras iniciativas que buscan fortalecer el ecosistema de proveedores mineros, un factor clave para la sostenibilidad y competitividad del sector en Chile. Con una producción que representa el 73,3% del total nacional, las 17 faenas analizadas marcan la pauta de las tendencias de abastecimiento. Se espera que en los próximos meses Cochilco continúe monitoreando estos indicadores, mientras la industria enfrenta el desafío de equilibrar costos, productividad y la incorporación de nuevos actores en su cadena de valor. La mantención y la ingeniería, por ahora, se perfilan como las puertas de entrada para aquellos proveedores dispuestos a cumplir con las exigentes condiciones del mercado minero.