La caída del fondo E y su repercusión en las pensiones de los afiliados ha sido uno de los temas de mayor preocupación para los futuros jubilados en Chile. Durante el mes de septiembre, los efectos de la volatilidad en los mercados financieros se tradujeron en una disminución significativa en los montos de las nuevas jubilaciones; sin embargo, cifras recientes indican que este impacto se redujo durante octubre, situándose entre un 5% y un 6% para quienes optaron por una renta vitalicia, evidenciando una estabilización en los fondos más conservadores del sistema previsional.
Para comprender este fenómeno, es necesario analizar la relación técnica entre la rentabilidad de los multifondos y el costo de las pensiones. Si bien la caída en el valor de los fondos reduce el ahorro acumulado, el alza en las tasas de interés del mercado actúa como un contrapeso, abaratando el costo de adquisición de una pensión. Este mecanismo permite que, ante un mismo nivel de ahorro, las aseguradoras y el sistema de retiro programado puedan ofrecer mejores condiciones, compensando parcialmente las pérdidas registradas en la rentabilidad de los instrumentos financieros.
Análisis técnico sobre la caída del fondo E
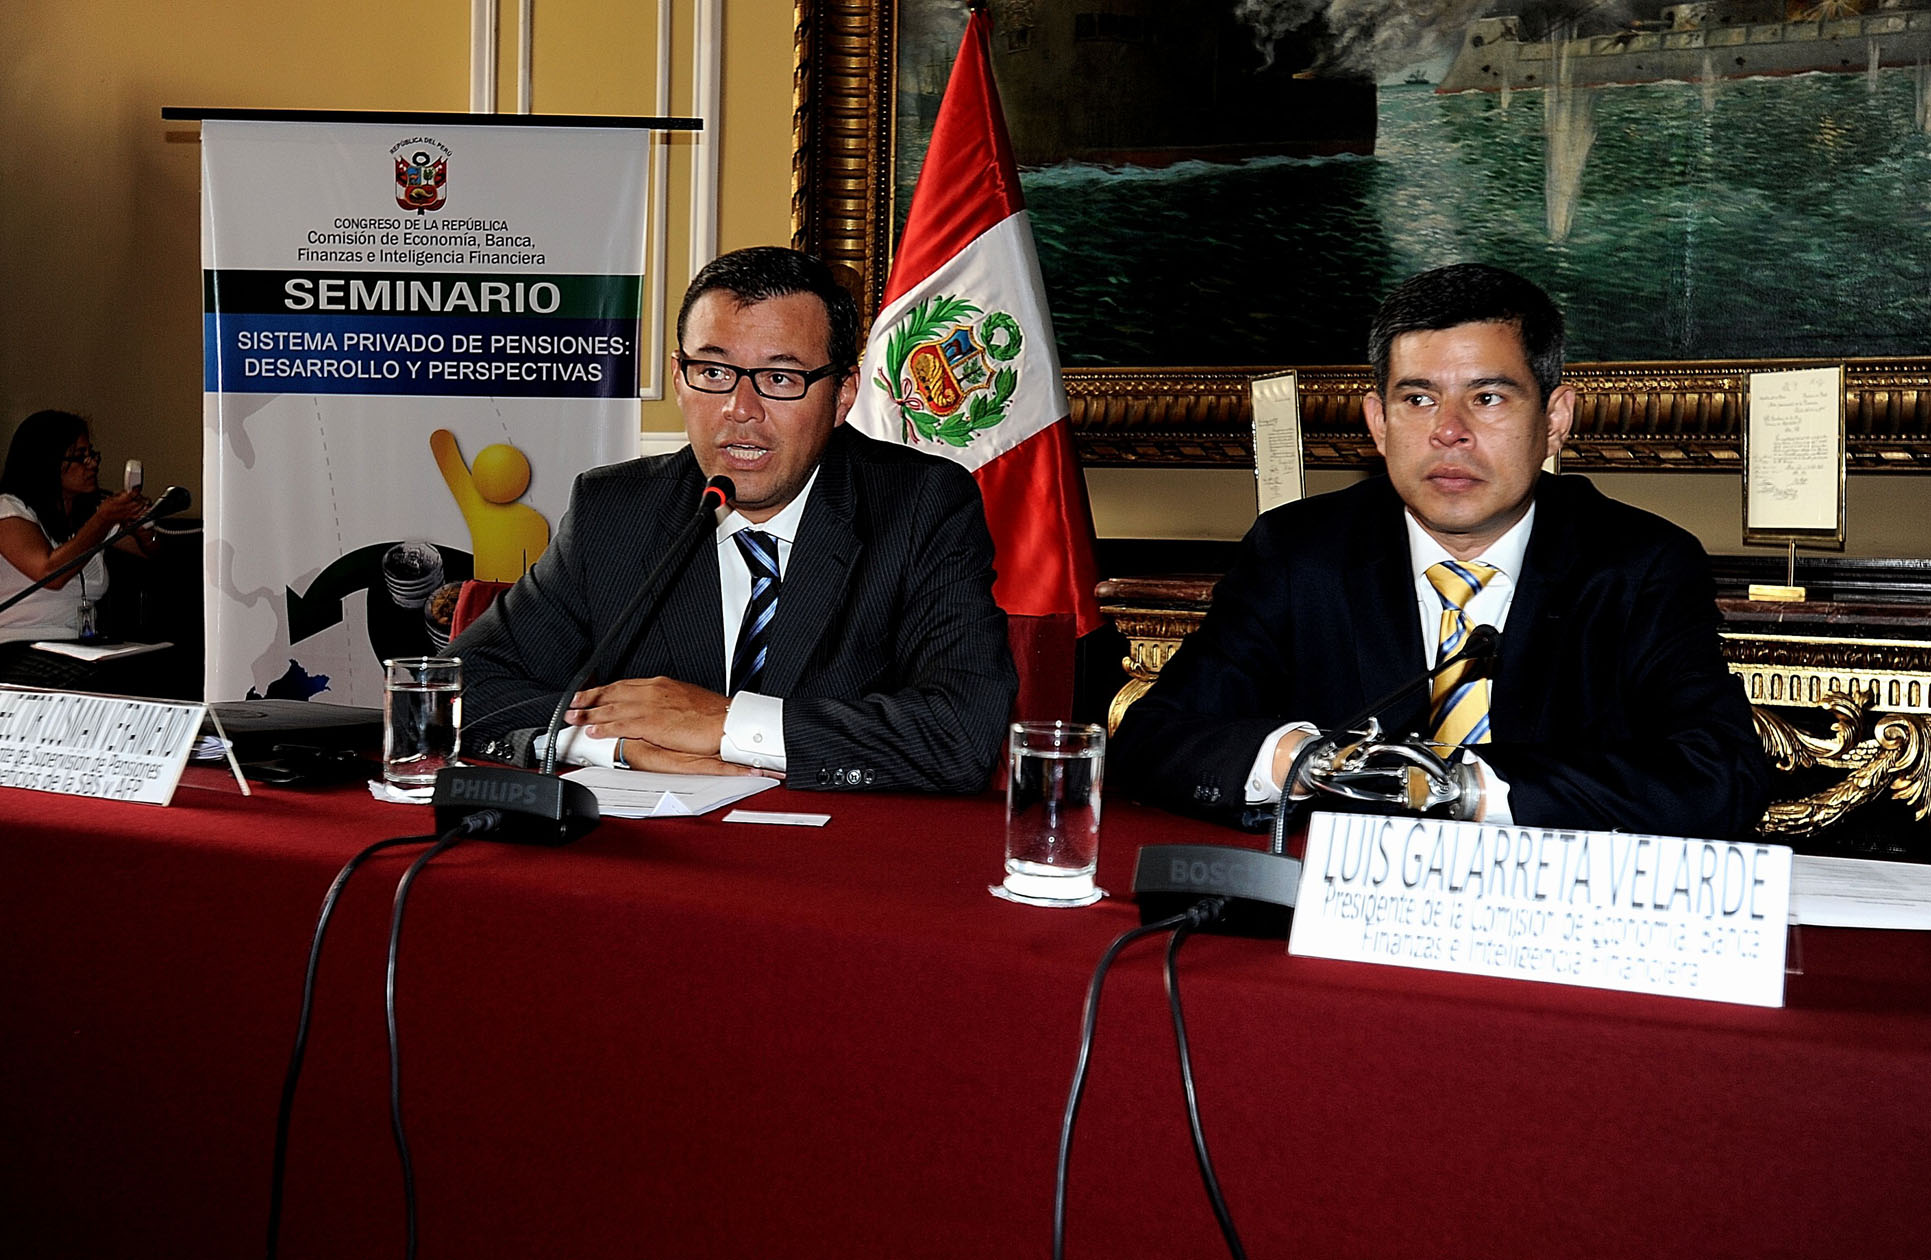
El superintendente de Pensiones, Joaquín Cortez, ha enfatizado ante el Poder Legislativo que el foco de atención debe centrarse en la pensión final y no exclusivamente en la pérdida nominal de los fondos. Según los datos recopilados por la Superintendencia de Pensiones y la Comisión para el Mercado Financiero (CMF), mientras el fondo D acumuló una baja del 4,7% en el año hasta octubre, el impacto en las pensiones de retiro programado se limitó a un 2%, una cifra considerablemente menor a la observada en meses anteriores. Este ajuste fue posible gracias a una actualización en la tasa de interés técnica, que alcanzó un 3,67%, su nivel más alto desde finales de 2024.
Por su parte, los afiliados en el fondo E, aunque fueron los más afectados por la coyuntura, también experimentaron una mejora en octubre. La reducción del impacto negativo al 5% en retiro programado y 6% en renta vitalicia refleja una recuperación en la confianza del mercado. No obstante, el asesor previsional Felipe Gormaz advierte sobre los riesgos asociados a los tiempos de tramitación, señalando que el descalce entre el inicio del proceso y el traspaso efectivo de los fondos puede generar variaciones no deseadas en el monto final de la pensión, un factor crítico que los afiliados deben considerar al momento de jubilar.
Medidas de mitigación y proyecciones futuras
Ante este escenario, la Superintendencia de Pensiones ha implementado medidas inéditas, como la autorización para el recálculo de pensiones por retiro programado para aquellos afiliados que iniciaron su jubilación entre julio y septiembre. Esta medida busca aplicar la nueva tasa de interés, más favorable, vigente desde octubre, brindando un alivio directo a miles de personas que se vieron perjudicadas por la volatilidad inicial del periodo.
De cara al futuro, la estabilidad del sistema dependerá de la evolución de las tasas de interés y la capacidad de los multifondos para recuperar terreno. Si bien la renta vitalicia ofrece una tasa fija una vez suscrito el contrato, el retiro programado mantiene una flexibilidad que, bajo la supervisión de la autoridad, permite ajustar los montos anualmente. Se recomienda a los futuros pensionados informarse detalladamente sobre las opciones de congelamiento de fondos durante el proceso de tramitación para evitar sorpresas ante las fluctuaciones del mercado financiero.